 Bakı 19° C
Azərbaycan Mərkəzi Bankı İslam maliyyəsinin inkişafı üçün bərabər rəqabət şərtlərinin yaradılmasını hədəfləyir
- 17 iyun, 2026
- 10:49
Yeniliklərdən dərhal xəbərdar olun!
Azərbaycanda İslam maliyyəsinə maraq yüksəkdir, anlayış səviyyəsi isə qeyri-kafidir.
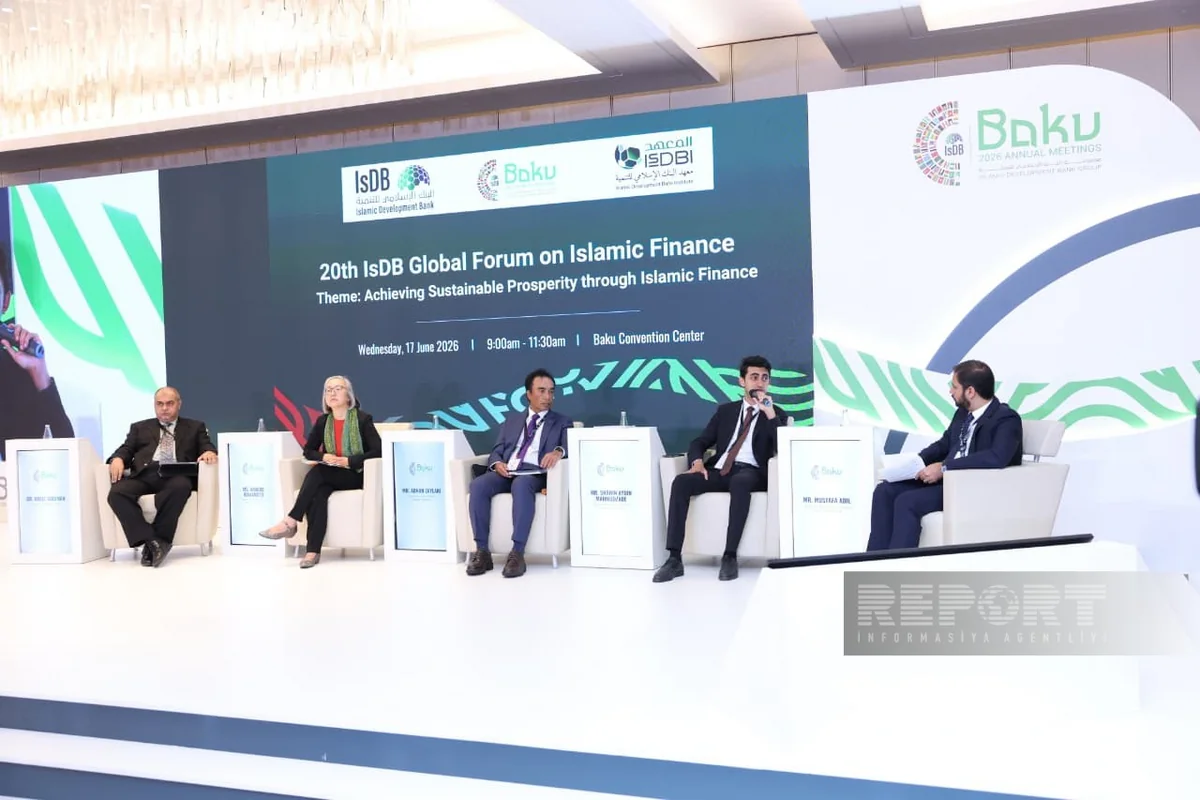
"Report" xəbər verir ki, bunu Azərbaycan Mərkəzi Bankının (AMB) baş direktoru Şahin Mahmudzadə Bakıda keçirilən İslam İnkişaf Bankı (IsDB) Qrupunun 51-ci İllik Toplantısı çərçivəsində təşkil edilmiş "İslam Maliyyəsi üzrə 20-ci IsDB Qlobal Forumu"nda bildirib.
"İslam maliyyəsinə ilk addımlarımızı atdığımız vaxt, etiraf edim ki, bazarda buna həqiqi tələbatın olub-olmaması barəsində dəqiq anlayışımız yox idi. Həmin dövrdə bir sıra araşdırmalar həyata keçirilmişdi və iştirakçıların təqribən 80 %-i Azərbaycanda İslam maliyyəsinə ehtiyacın mövcudluğunu vurğulayırdı. Bununla yanaşı, təxminən 70 % vətəndaş İslam maliyyəsini xeyriyyə fəaliyyəti olaraq dəyərləndirirdi və bankların pulu geri istəmədən təqdim etdiyini güman edirdi. Bu vəziyyət maliyyə savadlılığı sahəsində hələ də əhəmiyyətli boşluqların olduğunu nümayiş etdirir. Lakin bu, müəyyən dərəcədə gözlənilən haldır. Çünki İslam maliyyəsi ölkəmiz üçün nisbətən yeni bir sahədir. Bu istiqamət həm maliyyə sektoru, həm Mərkəzi Bank, həm də bütövlükdə cəmiyyət üçün yeni formalaşmaqda olan bir mərhələdədir", - deyə o vurğulayıb.
AMB rəsmisi əlavə edib ki, İslam və ənənəvi bankçılıq üçün "üçqat neytrallıq" prinsipi mövcuddur: "Birincisi, vergi neytrallığıdır. Vergi sistemi neytral olmadıqda, İslam maliyyəsində maliyyələşdirmə xərcləri süni şəkildə artır. Məhz bu səbəbdən qanunvericilikdə aparılmış dəyişikliklər sayəsində hər iki bankçılıq modeli aktivlər tərəfində eyni şərtlərlə rəqabət aparma imkanı əldə edir. İkincisi, depozitlərin sığortalanması məsələsidir. Bəzi dövlətlərdə bu mexanizm paralel qaydada uyğunlaşdırılmayıb. Maliyyə savadlılığının aşağı olduğu şəraitdə vətəndaşların heç bir zəmanət olmadan sistemə güvənməsi reallıqdan uzaqdır. Buna görə də depozitlərin sığortalanması çərçivəsində həyata keçirilən islahatların məqsədi İslam bankçılığında da eyni dərəcədə etimad mühitinin formalaşdırılmasıdır. Üçüncüsü və ən mühüm istiqamətlərdən biri pul-kredit siyasətində neytrallıqdır. Banklar gəlirlərini yalnız kredit portfeli vasitəsilə formalaşdırmır, eyni zamanda likvid aktivlərini kapital və pul bazarlarında, habelə AMB-nin alətlərində yerləşdirirlər. Əgər bu alətlər İslam maliyyəsinə uyğunlaşdırılmasa, banklar likvid aktivlərdən yetərli gəlir əldə edə bilmirlər. Nəticə etibarilə İslam maliyyəsi məhsullarında mənfəət payı artırılmalı olur ki, bu da onların rəqabət qabiliyyətini zəiflədir".
Ş.Mahmudzadə bildirib ki, yeni qanunvericiliyin işlənib hazırlanmasında başlıca məqsəd maliyyə sistemində neytrallığın bərqərar edilməsi olub: "Yəni həm ənənəvi bankçılıq, həm də İslam bankçılığı üçün bərabər və rəqabətə davamlı normaların müəyyənləşdirilməsi. Təəssüflə qeyd etmək lazımdır ki, bir sıra regional tərəfdaşlarda və konvensional sistemdən İslam maliyyəsinə keçid edən ölkələrdə bu yanaşmanı tam həcmdə müşahidə etmək mümkün deyil. Orada bir qayda olaraq dəstəkləyici institusional çərçivələr paralel şəkildə yenilənmir".
Baş direktorun qənaətinə görə, sənaye sektoru investisiya qoymazsa, İslam maliyyə modeli işləyə bilməyəcək: "Biz İslam pəncərələri üçün tələbatın daha dəqiq təhlilini aparmağa səy göstərdik. Ümidvarıq ki, 2031-ci ildə IsDB-nin illik toplantısında bugünkü 1,3 milyardlıq göstəricidən daha yüksək rəqəmlərlə çıxış edəcəyik. Ancaq sənayenin rolu bu prosesdə həlledici əhəmiyyət daşıyır. Biz yalnız oyunun qaydalarını təyin edirik, lakin oyunu oynayanlar bazar iştirakçılarıdır. Onların isə bunu həyata keçirmək üçün real istək və iradəyə malik olması zəruridir. Əgər maliyyə qurumları peşəkar, texniki və infrastruktur potensialına sərmayə yönəltməsələr, bu model işləməyəcək. Sənayenin qarşısında duran əsas sual budur: onlar öz portfellərini şaxələndirmək istəyir, yoxsa yox? Əgər belə bir istək varsa, biz İslam pəncərələrinin inkişafını təşviq etməyə hazırıq və tələbatın ödənilməsi üçün bütün imkanlarımızı səfərbər edirik. Lakin ayrıca lisenziyalaşdırma və ya tamhüquqlu bankçılığa keçid üçün müstəqil əsas sistem tələb olunursa, bunun üçün hələ də real bazar tələbinin yaranması vacibdir".
Müəllif