 Баку 19° C
МВФ назвал проблемы банковского сектора Азербайджана и пути их решения
- 08 февраля, 2024
- 12:45
Будьте в курсе главных новостей!
Банковский сектор в Азербайджане устойчив, но он сталкивается с такими проблемами, как низкий уровень соотношения кредитов к депозитам, высокими эксплуатационными расходами и растущим уровнем концентрации.
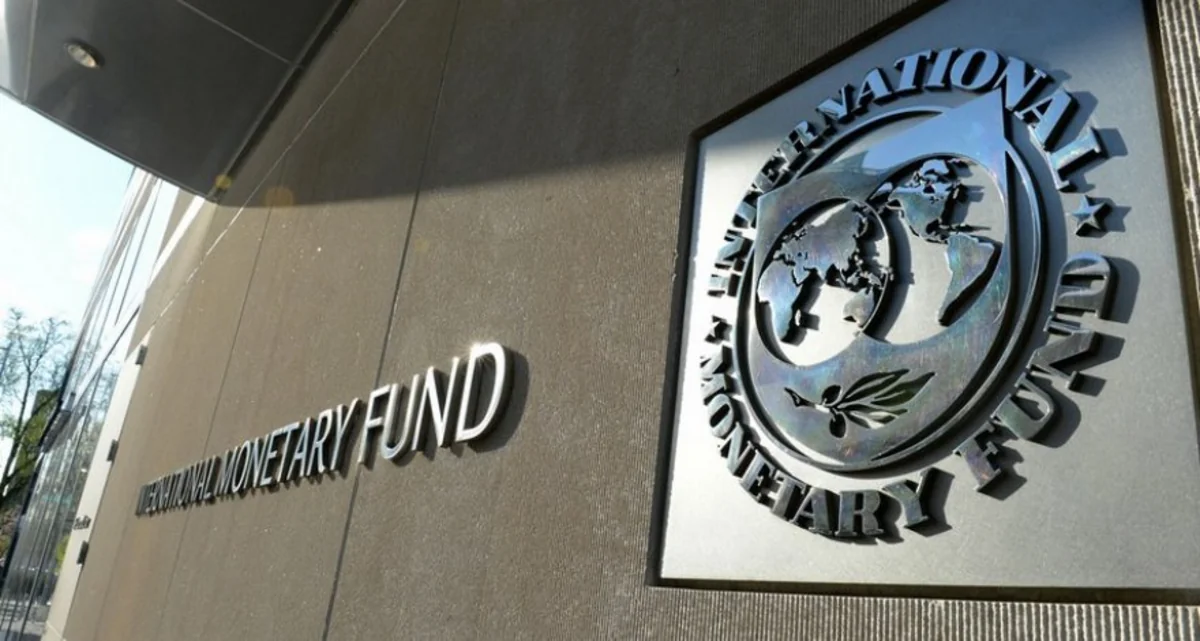
Как передает Report со ссылкой на отчет Международного валютного фонда (МВФ) по итогам консультаций в соответствии со статьей IV Соглашения «О создании МВФ», проведенных главой миссии фонда по Азербайджану Анной Бордон в ноябре 2023 года в Баку.
По мнению экономистов фонда, а азербайджанских банках коэффициент достаточности капитала на относительно высоком уровне, а соотношение депозитов к кредитам приближается к 170%, что означает, что значительная часть депозитов остается неиспользованной для целей кредитования. «Такое недоиспользование депозитов указывает на то, что банковский сектор не в полной мере реализовал свою роль посредника между вкладчиками и заемщиками. Таким образом, существуют значительные возможности для расширения предложения кредитов для удовлетворения спроса», - говорится в отчете.
Как отмечает МВФ, непроцентные расходы в банковском секторе Азербайджана являются самыми высокими в регионе и составляют 58% финансовых доходов, в то время как расходы на персонал составляют более 60% непроцентных расходов.
Однако показатели рентабельности в Азербайджане отстают от большинства стран региона, за исключением Узбекистана. Эти факторы позволяют предположить, что оптимизация структуры затрат и повышение операционной эффективности имеют решающее значение для сокращения банковского спреда и даже повышения общей прибыльности.
«Также необходимы дальнейшие улучшения в операциях по управлению ликвидностью, включая дальнейшую работу по разработке стандартов межбанковских операций, использованию стандартных генеральных соглашений РЕПО и постоянные усилия по совершенствованию методов прогнозирования ликвидности», - подчеркивает фонд.
МВФ считает также необходимым проведение дальнейшего комплексного анализа структуры затрат для выявления неэффективных областей, включая пересмотр моделей ценообразования по кредитам, депозитам и другим финансовым продуктам с целью повышения конкурентоспособности. Валютный фонд рекомендует официальным органам также поощрять банки: улучшать кредитование в соответствии с ответственными и разумными правилами кредитования; внедрить надежные методы управления рисками для минимизации кредитных и операционных потерь, включая усиление оценки кредитного риска, процедуры мониторинга для сокращения проблемных кредитов, обеспечение эффективных методов управления ликвидностью и процентными рисками; диверсифицировать источники финансирования для смягчения последствий высоких затрат на финансирование; и использовать анализ данных для выявления возможностей оптимизации и снижения рисков.
Несмотря на существенное сокращение, по мнению авторов отчета, долларизация остается относительно высокой, и усилия по ее снижению должны продолжаться, в том числе с помощью макропруденциальных и регуляторных мер.
«Показатели финансовой устойчивости банковского сектора являются сильными, но не полностью отражают риски. Показатели неработающих кредитов низкие, но не в полной мере отражают уровень реструктурированных кредитов. Несмотря на снижение на 18% к сентябрю 2023 года, реструктурированные кредиты остаются повышенными и составляют 1,1 миллиарда манатов или 4,7% кредитного портфеля. Также существует разница в потерях по кредитам (в официальных (основанными на пруденциальных нормах) показателях по резервам и показателях МСФО), то есть некоторые банки демонстрируют более низкие резервы в соответствии с пруденциальными нормами. В этой связи фонд рекомендует продолжать проводить комплексные оценки качества кредитного портфеля банков, в том числе путем проведения стресс-тестов и тематических проверок, а также ускорить процесс урегулирования проблемных кредитов», - говорится в отчете.
Автор