Баку 22° C
Старший вице-президент Visa: Меры по развитию безналичных расчетов в Азербайджане могут стать примером для многих стран - ИНТЕРВЬЮ
- 14 мая, 2019
- 11:21
Будьте в курсе главных новостей!
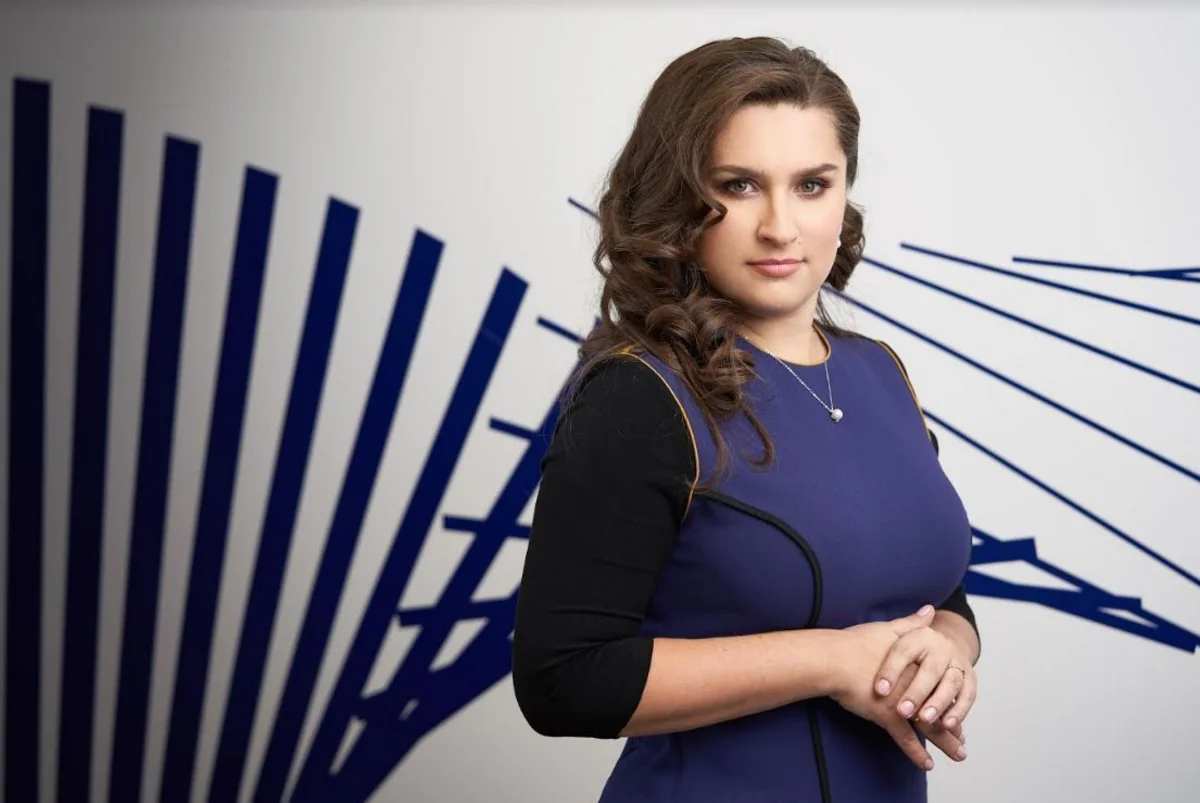
Интервью Report cо старшим вице-президентом и директором регионального подразделения Visa в странах СНГ и Юго-Восточной Европы Верой Платоновой
В последние дни распространилась информация о выдвижении требований в отношении банков России и других стран СНГ со стороны международной платежной системы Visa в связи с переходом на бесконтактные банковские карты. Какова ситуация по данному вопросу в Азербайджане?
Речь идет о программе «Будущее платежей», рассчитанной на пять лет и определяющей порядок внедрения нашими партнерами-банками ключевых базовых возможностей для того, чтобы предлагать своим клиентам больше современных платежных продуктов и сервисов. Азербайджан, как и другие рынки СНГ, обладает большим потенциалом развития электронных платежей, поскольку наличные все еще занимают значительную долю в общем обороте. Переход на бесконтактные технологии – это глобальный мировой тренд, который является определяющим в эволюции развития рынка платежей. Я считаю, что некоторые страны нашего региона имеют все возможности перешагнуть стандартные этапы перехода на технологии бесконтактных платежей, и мы с нетерпением ждем возможности оплачивать покупки и услуги с помощью мобильного телефона, посредством Apple Pay, Google Pay, банковских эмитентских кошельков.
В основе онлайн или мобильных (NFC) платежей находится технология Visa Token Service, которая позволяет поставщикам цифровых платежных услуг и банкам предлагать своим клиентам безопасный способ совершения покупок – онлайн или с помощью мобильных устройств. Но для максимально быстрой миграции к цифровым платежам необходимо усилить инфраструктуру, финансовую грамотность населения, а также поддержать законодательными инициативами.
Поэтому Visa с апреля 2019 года объявила о запуске очередной программы мер, которая позволит нам в партнерстве с финансовыми организациями создать необходимые условия для развития электронной коммерции. Согласно программе, вся новая эмиссия платежных карт, выпускаемых банками, будет происходить на основе карт с бесконтактной технологией.

По нашим наблюдениям в основном бесконтактные платежи являются важнейшим драйвером для отказа от наличных и перехода на электронные платежи. Во-первых, как только потребитель начинает рассчитываться бесконтактной картой, у него меняется восприятие, ему нравится платить легко, быстро и удобно, в результате чего увеличивается количество расчетов картой. Во-вторых, бесконтактные карты обладают несколькими уровнями защиты, включая встроенный бесконтактный чип, ограничение суммы бесконтактной транзакции в 50 манат, не требующей подтверждения ПИН-кодом, и уникальную систему шифрования, что делает подделку таких карт практически невозможной. Случаев, когда удавалось скопировать полностью бесконтактную карту, до сих пор не было замечено.
Бесконтактная карта максимально безопасная, удобная в пользовании и позволяет перейти на новое эволюционное решение – на оплату с помощью других современных форм-факторов - мобильных телефонов.
Я думаю, потребители в странах нашего региона, в том числе и в Азербайджане, до такой степени восприимчивы к новым технологиям, «голодны» к инновационным решениям, что они очень быстро перейдут от расчетов пластиковой картой к цифровым расчетам, например, с помощью смартфона.
По моему мнению примерно через 5 лет количество транзакций с помощью мобильного телефона будет намного больше, чем с помощью физического пластика на сегодняшний день, и неважно - контактного или бесконтактного.
В какие сроки азербайджанские банки должны будут перейти на бесконтактные карты?
Каждый банк движется в индивидуальном темпе: некоторые банки выпускают карты сроком на один год, а некоторые – на пять лет. Скорее всего банки, которые успели выпустить в этом году карты на 5 лет, сохранят на этот срок переходный период. Для тех банков, которые меняют карты каждый год, этот процесс произойдет достаточно быстро.
Еще одним важным элементом является наличие достаточного количества терминалов, которые принимают бесконтактные формы оплаты. На сегодня в Азербайджане около половины терминалов принимают бесконтактные платежи. Резюмируя сказанное, это требование необходимо для того, чтобы улучшить базовые возможности продуктов Visa, обеспечить большее удобство и безопасность платежных решений и улучшить клиентский сервис. Мы вводим дорожную карту для того, чтобы банки были готовы к вызовам будущего рынка электронных платежей.
Возможно ли предположить, что уже к 2024 году в Азербайджане произойдет полный переход на бесконтактные технологии?
Опираясь на опыт других стран, я думаю, что мы увидим порядка 80% эмиссии бесконтактных карт в стране где-то к 2021-2022 году.
Этот показатель относительный, так как мы не можем прогнозировать сроки прихода партнеров в страну, таких как например Apple Pay, Google Pay.
Хочу отметить, что азербайджанские банки также сами идут по пути перехода на электронные платежи, активно сертифицируя технологиюVisa Token Service, которая позволяет поставщикам цифровых платежных услуг и банкам предлагать своим клиентам безопасный способ совершения покупок – онлайн или с помощью эмитентских кошельков на мобильных устройствах.
Насколько затратным будет для банков полный переход на бесконтактные карты?
С точки зрения компании Visa для банка нет никаких дополнительных затрат. Мы думаем, что это не только не увеличит затратную сторону банков, а наоборот снизит период выхода на прибыль, так как бесконтактные карты могут быть выпущены на более длительный период 5-7 лет (она более крепкая и надежная, не стирается магнитная полоса), в результате расходы окупаются.

Правительство Азербайджана предпринимает ряд мер по стимулированию безналичных платежей. Как вы оцениваете эти шаги? Какие промоакции намерена предпринять Visa для стимулирования безналичных платежей в Азербайджане?
В настоящее время в рамках программы по безналичным расчетам мы сотрудничаем с Палатой по надзору за финансовыми рынками, Центром анализа экономических реформ и коммуникаций, Центробанком, банками и другими финансовыми структурами.
Что касается развития безналичных платежей, мы работаем в нескольких направлениях. Первое – это увеличение доли внутристрановых операций путем специальных предложений для премиального сегмента, что в свою очередь способствует росту количества расчетов как внутри страны, так и за ее пределом. Сюда можно отнести скидки, программы лояльности и другие преимущества при расчетах премиальными картами.
Второе включает в себя развитие инфраструктуры приема платежей и формирование привычки пользоваться безналичными формами оплаты.
Учитывая социальный аспект, мы рассчитываем на совместную работу с государством, а также с банками-партнерами, готовыми внедрять новые решения на масштабном уровне.
По данным Visa в 2018 году торговые операции по картам Visa в Азербайджане выросли на 42%, при этом рост бесконтактных платежей составляет более 75%. Наша задача в онлайн транзакциях - создать каждому потребителю успешный опыт, так, чтобы нажатием одной кнопки он мог провести свою транзакцию быстро и безопасно.
Для этого у Visa есть ряд решений, например, Visa Checkout – это онлайн сервис Visa, куда клиент может ввести данные своей карты один раз без необходимости повторять их при каждой транзакции. Таким образом, все интернет-ресурсы, принимающие Visa Checkout, попросят ввести пароль без необходимости каждый раз вносить платежные реквизиты или данные карты. Это называется диджитализации номера карты.
А когда возможно ожидать внедрения такого кошелька на азербайджанском рынке?
Процесс внедрения этого решения уже идет, но пока подключены еще не все рынки. Для нас важно кроме развития внутреннего рынка через продукты и социальные сегменты, еще привносить новые технологии, которые позволят качественно изменить клиентский опыт, чтобы он стал бесшовным. Это когда потребитель совершает покупку, не отвлекаясь на другие действия.
Расскажите, пожалуйста, о планах Visa по Азербайджану.
Для нас в ближайшее время важно развивать инфраструктуру бесконтактных платежей и эмиссии, а также запустить как минимум 3-4 банковских эмитентских кошелька, чтобы дать возможность потребителям расплачиваться с помощью смартфона.
Также мы разрабатываем наполнение программ лояльности для банков, которые они смогут предложить своим клиентам в зависимости от уровня карты. К примеру, в премиальном сегменте мы предлагаем бесплатные проходы в бизнес-залы во всем мире для премиальных карт – Visa Platinum и Visa Infinite. Так, держатель карты знает, если у него Visa Infinite, то как минимум 4 раза в год он сможет посетить бизнес-зал любого аэропорта мира.

С чего начнется создание инфраструктуры в Азербайджане и с какими банками в этой связи ведутся переговоры?
Наша программа лояльности работает для всех банков. Что касается эмитентских кошельков, то в настоящее время мы работаем с двумя банками и до конца 2019 года рассчитываем на возможность запуска электронных кошельков нашими партнерами. Еще несколько банков рассматривают такую возможность. Технически это довольно сложный процесс и зависит от технической готовности банка. Мы надеемся, что в 2019 году мы увидим аналогичные решения у нескольких банков Азербайджана.
Обсуждается ли возможность реализации в Азербайджане проекта оплаты в общественном транспорте картами Visa?
У компании Visa есть успешные проекты по оплате проезда в общественном транспорте. Например, в Минском метрополитене в Беларуси, метро и наземном транспорте в нескольких городах Украины.
Мы сейчас думаем об аналогичных транспортных проектах и в Азербайджане, но Visa в подобного рода проектах выступает в качестве партнера государства, предоставляя свои технические решения. Важна поддержка со стороны государства или мэрии, а также участие банка и интегратора.
Какую оценку можете дать рынку платежных карт Азербайджана в целом?
Согласно исследованиям Visa GEAR 2018, Азербайджан находится на 43 месте из 73 стран, показывая активный рост по многим показателям. Ключевыми являются создание безопасной системы электронных платежей, доступ к Интернету и процессы цифровизации, позволяющие гражданам беспрепятственно пользоваться электронными платежными решениями. В этот рейтинг Азербайджан попал впервые, и, мынадеемся, что с учетом запланированных запусков эмитентских кошельков и развития бесконтактных платежей в следующем исследовании, которое проводится раз в два года, Азербайджан повысится в рейтинге. То, что делает сегодня государство, может стать примером по развитию безналичных расчетов для многих стран.
Могу сказать, что рынок платежных карт в стране очень динамичный. Сегодня 18% от общего объема транзакций происходит в торговой сети. Это говорит о том, что люди все еще снимают наличные деньги с карточки и идут тратить в магазин. С учетом этого, показатель в 18% - хорошая цифра.
Вместе с тем, в Украине, например, этот показатель составляет 40%, в Европе – 90%, но есть и страны с показателем около 4%. Самым развитым рынком в отношении бесконтактных платежей является Грузия, которая занимает второе место в мире по бесконтактным транзакциям – около 95% транзакций приходятся на бесконтактные технологии, при этом количество безналичных платежей в торговом секторе занимает порядка половины.
С такими темпами роста рынка (рост оборота на 42%) Азербайджан через 3-4 года может выйти на средние европейские цифры. Это говорит о том, что безналичная, а значит прозрачная, экономика будет увеличиваться в разы.
Илаха Мамедли
Автор