 Баку 16° C
Россия хочет ввести фиксированный налог для владельцев иностранных компаний
- 15 октября, 2020
- 14:56
Будьте в курсе главных новостей!
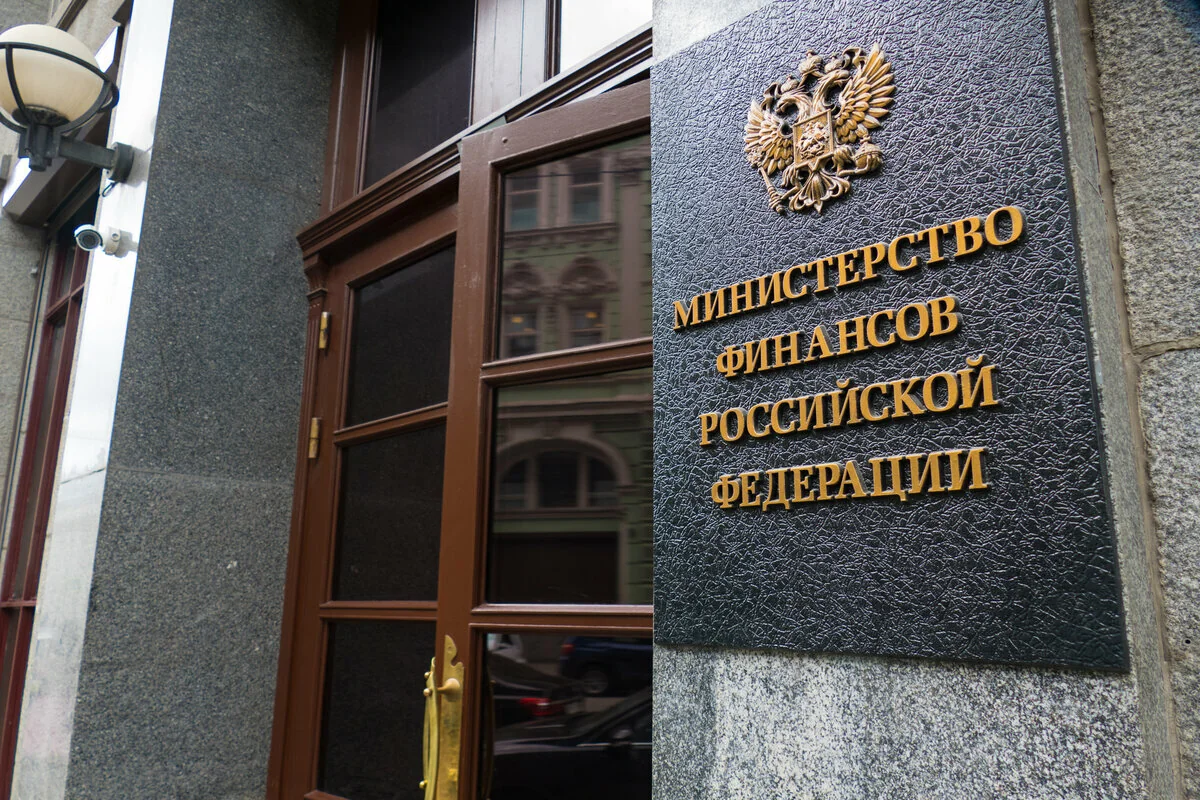
Министерство финансов России отправил правительству поправки, описывающие детали нового налогового режима для владельцев контролируемых иностранных компаний (КИК).
Как передает Report, об этом пишет «Коммерсантъ». Ранее сообщалось о том, что это будет фиксированный налог в 5 млн рублей (порядка 64 тысяч долларов США). В поправках речь идет не о сумме платежа, а о размере «вмененной» прибыли, из которой он будет рассчитываться, — 38,46 млн рублей (свыше 490 тысяч долларов США) в 2020 году и 34 млн рублей ( свыше 434 тысячи долларов США) в 2021-м. Исчисление налога в 2020 году предполагается по ставке 13%, а с 2021 года — по ставке 15%, то есть уже с учетом законопроекта о прогрессивной шкале НДФЛ.
Для перехода на новый режим уведомление в налоговые органы будет необходимо подать в срок до 1 февраля 2021 года (в отношении доходов 2020 года) либо до 31 декабря 2021 года или последующих лет (для его использования в дальнейшем).
Партнер KPMG в России и СНГ Донат Подниек отмечает, что при переходе на новый режим в 2020 или в 2021 году применять его будет нужно не менее трех лет в случае, если налог на фиксированную прибыль КИК не будет законодательно увеличен и физлицо остается контролирующим в отношении всех своих контролируемых иностранных компаний. Для тех, кто перейдет на новый режим позже, минимальный срок его применения составит уже пять лет. КИК дает возможность не предоставлять в налоговые органы финансовую отчетность и иные документы, не тратить время и деньги на консультантов для правильного расчета прибыли, которую необходимо включить в декларацию, а также зафиксировать свои расходы на уплату налога с прибыли КИК.
Поправки содержат новые для владельцев КИК нормы о штрафах, которые могут усложнить сохранение старого режима. Так, со 100 тыс. до 500 тыс. рублей (1,3 тыс.- 6,4 тыс. долларов США) увеличиваются штрафы за отказ и иное уклонение от подачи в налоговые органы финансовой отчетности или документов (при отсутствии отчетности) КИК и аудиторского заключения, а также за непредставление в срок уведомления о контролируемых компаниях. Вводится также новый штраф в размере 1 млн рублей (порядка 13 тыс. долларов США) за непредставление документов, затребованных налоговыми органами, уведомления о выявленной контролируемой компании или, в определенных случаях, финансовых документов КИК.
Автор